🔥 房客在租屋處死亡怎麼辦?房東恐面臨凶宅爭議!事故屋揭露、求償、保險4大重點一次看
死亡事故無法事先預測,但出租前把租約、屋況紀錄、保險與管理流程做好,事故真的發生時,房東會多很多處理空間。
作者:鉅軒代書
出租房屋最怕遇到的,往往不是房租遲繳,而是租賃期間突然發生死亡事故。房客若在屋內死亡,房東除了要配合警方及相關單位處理現場,後續還可能面臨特殊清潔、房屋修繕、租金中斷、房價減損,以及未來重新出租或出售時的揭露爭議。
更棘手的是,房客在屋內死亡,不代表房屋一定會被認定為凶宅,也不代表房東就能直接向家屬求償。
事故屬於自然死亡、疾病死亡、自殺、他殺或其他非自然死亡,發生在房屋哪個位置,以及房東是否確實受有損害,都可能影響後續處理。
究竟房客在租屋處死亡,房東應該先做什麼?事故屋是否需要揭露?房屋跌價可以求償嗎?住宅保險又能不能理賠?
本文整理房東最需要掌握的4大重點,從事故處理、損害求償到保險理賠與交易揭露,一次看懂。
🏠 房客在屋內死亡怎麼辦?房東先做這5件事
死亡事故發生後,房東最重要的不是急著清理房屋,而是先確保程序合法、保留證據,避免後續求償或交易產生爭議。
立即通報並配合相關機關
若發現房客失去意識或疑似死亡,應立即撥打119;若有可疑情況、非自然死亡或其他異常,應同步通知警方。不要擅自移動遺體、清理現場或丟棄物品。
保留事故相關資料
記錄事故日期、發生位置、警方或消防機關提供的相關文件,以及後續聯繫紀錄。涉及個人資料或偵查內容時,應依法取得及保存,不要任意公開。
清潔前先確認現場可以處理
待相關機關完成必要程序並確認可以清理後,再安排特殊清潔、消毒、除臭及修繕。保留施工前後照片、報價單、發票與付款紀錄。
通知保險公司並確認保障
如果房屋有投保住宅火災保險、住宅綜合保險或其他附加保障,應儘早通知保險公司,確認報案期限、現場查勘及理賠文件要求,避免自行處理後影響理賠判斷。
整理租約、損失及後續交易資料
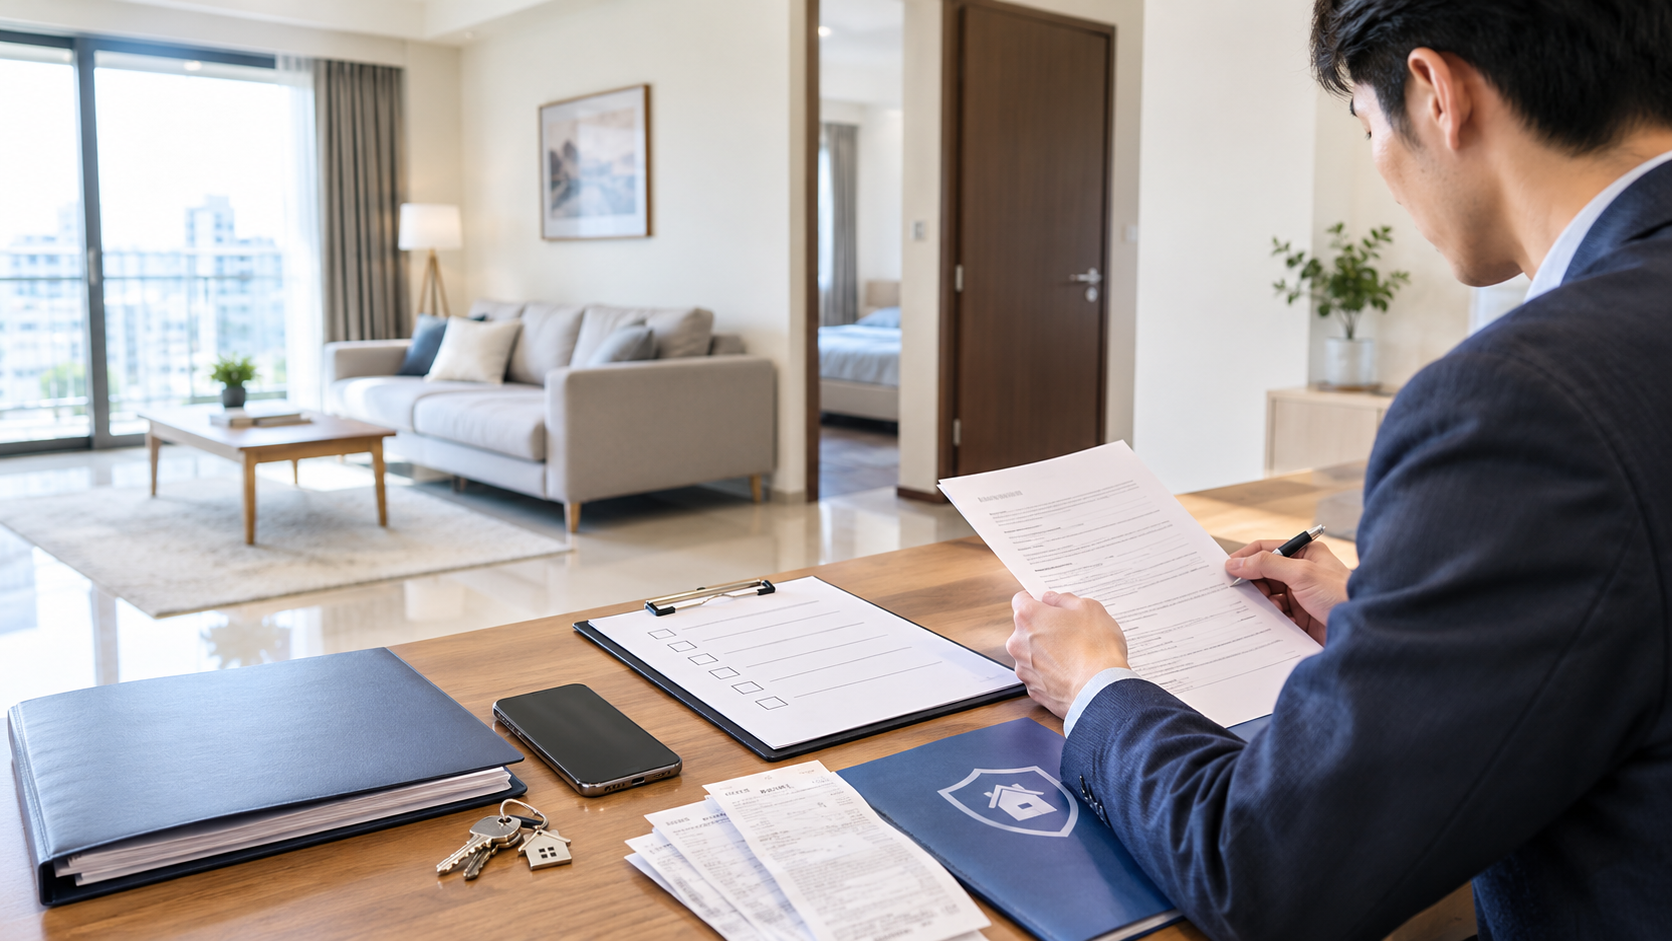
將租賃契約、租金支付紀錄、事故資料、清潔修繕費用與保險往來文件分類保存,供後續釐清租約、求償及重新出租或出售時使用。
房東特別注意:不要因為擔心房屋變成事故屋,就在警方或其他相關單位尚未完成必要程序時急著整理現場。證據一旦消失,後續要釐清事故性質、責任及損害,可能更加困難。
⚖️ 房客在屋內死亡就算凶宅嗎?事故屋揭露是關鍵
「凶宅」是房地產交易中常見的用語,但不能單憑有人在房屋內死亡,就直接斷定該房屋在所有法律情境下都屬於凶宅。
實務上至少要區分以下幾種情況:
|
死亡事故類型 |
房東應注意的問題 |
|---|---|
|
自然老死 |
不宜直接與非自然死亡事件等同處理,仍應確認相關契約與交易情境 |
|
疾病死亡 |
應釐清是否涉及非自然死亡、事故原因及適用的揭露文件 |
|
自殺、他殺 |
應特別留意成屋交易現況確認文件的揭露要求 |
|
一氧化碳中毒或 |
應確認事故事實、發生位置及適用的交易文件 |
📌 成屋出售時,哪些事故需要揭露?
依內政部成屋買賣相關定型化契約規範,建物專有部分是否曾發生兇殺、自殺、一氧化碳中毒或其他非自然死亡,是成屋交易現況確認的重要項目。
依現行官方文件,除了賣方在產權持有期間是否發生相關事件,也涉及賣方對於產權持有前相關事件的知情情形。內政部已公告修正成屋買賣相關文件,並自2026年4月1日起生效,實際交易應使用當時適用的版本。
換句話說,房東日後出售房屋時,不能只因為事故發生在過去,就忽略應填寫的現況確認事項。
🏘️ 如果只是重新出租,也需要揭露嗎?
重新出租與出售的契約制度並不完全相同,不能把成屋買賣的規定直接套用到所有租賃案件。
房東應確認當時適用的住宅租賃契約、租賃標的現況確認文件,以及事故是否涉及應告知的重要事項。若已知事故可能影響承租人對房屋的判斷,建議先諮詢法律專業人員,確認適當的告知範圍與方式。
內政部提供住宅租賃契約書範本及相關定型化契約規定,可作為核對依據。
核心觀念:事故屋揭露不是單純貼上「凶宅」標籤,而是確認事故事實、適用規範,以及交易文件要求。
💰 房客在屋內死亡,房東可以向家屬求償嗎?
事故發生後,房東最關心的另一個問題,就是房屋損失由誰負擔。
答案是:不一定能求償,也不是只要房屋價值下降,就能要求房客家屬賠償。
是否可以請求損害賠償,必須依事故原因、責任歸屬、租賃契約、實際損失及適用法律個別判斷。
房東可能主張的4類損失
|
損失項目 |
求償時應注意的重點 |
|---|---|
|
特殊清潔費 |
是否確有必要、費用是否合理,以及是否與事故有關 |
|
修繕與設備 |
是否存在實際損壞,並保存修繕前後照片、估價單及付款紀錄 |
|
租金損失 |
是否確實無法出租、損失期間多久,以及是否與事故具有因果關係 |
|
房屋價值減損 |
是否存在可證明的市場價值差異,以及責任成立的法律依據 |
📉 房屋變成事故屋,房價一定跌20%或30%嗎?
並沒有適用所有房屋的固定跌價比例。
事故類型、發生位置、時間經過、所在地區、市場需求、房屋條件,以及買方對事件的接受程度,都可能影響市場價格。
即使事故確實造成房屋交易價值下降,也不能直接推論房東一定可以向房客或家屬請求全部價差。
例如:房東主張房屋價值減少100萬元,仍須釐清這項減損是否確實存在、如何計算,以及法律上應由誰負責。
實務上可考慮蒐集事故前後的估價資料、可比較的市場交易案例、仲介意見及其他相關證據,再由法律專業人員評估可主張的範圍。
⚠️ 房客死亡後,家屬一定要替房客賠償嗎?
不一定。
家屬是否需要負擔責任,不能只看雙方的親屬關係。若涉及房客生前的債務,還要依繼承及相關法律規定判斷;若是家屬自身有獨立的侵權行為或其他法律責任,也必須另外確認。
因此房東不宜直接將全部損失轉嫁給家屬。應先確認責任成立的法律依據、可請求的損害項目及適當的請求對象。
🛡️ 房東有買住宅保險,事故屋就能理賠嗎?
許多房東以為,只要投保住宅火災保險或住宅綜合保險,房客在屋內死亡後產生的清潔費、租金損失與房屋跌價,就能向保險公司申請理賠。
這其實是常見的保障認知落差。
保險是否理賠,取決於實際承保範圍、事故原因、除外責任、附加條款及理賠條件,而不是只看房屋有沒有投保。
房東應特別確認以下項目:
特殊清潔、消毒與除臭費用
是否有相關附加保障?
若沒有專門的承保項目,不能預設保險公司一定會支付。
租金中斷或租金損失
是否有承保租金損失的條款?
有些保障會要求先發生保單列明的承保事故,單純因市場不接受事故屋而暫時租不出去,不一定符合條件。
裝潢、設備與房屋實體損害
應確認實際損害是否屬於保單承保範圍,並核對自負額、理賠上限及除外責任。
房屋價值減損
即使事故影響房屋市場價格,也不代表一般住宅保險就會賠償這種價值減損。
投保出租住宅前,房東應確認什麼?
- 房屋是否已向保險公司申報出租用途。
- 保單是否承保實際的房屋使用情況。
- 是否有租金損失、清潔費用或其他相關附加保障。
- 事故發生後,是否有通知期限、查勘要求及必要文件。
- 保單的除外責任、理賠上限與自負額為何。
提醒房東:應以實際投保的保單條款及保險公司的理賠審核結果為準,不要只根據商品名稱判斷保障範圍。
📋 事故屋處理流程:從事故發生到重新出租、出售
房東可以將整個處理過程分成四個階段,降低遺漏重要文件或錯過處理時機的風險。
-
事故發生與現場處理
通報相關機關、配合必要程序、確認現場可以清理,並保存可合法取得的事故資料。 -
整理費用與保險資料
蒐集清潔、消毒、修繕單據,通知保險公司,並釐清可能的責任與損失。 -
評估求償與房屋價值
依事故原因、責任歸屬與實際損失,評估是否提出求償;必要時尋求法律諮詢及不動產估價。 -
重新出租或出售
依交易類型確認應使用的契約及現況確認文件,核對事故揭露義務,保留相關紀錄。
❓ 房客在屋內死亡常見問題 FAQ
Q1:房客在房間自然死亡,房屋就算凶宅嗎?
不能直接這樣認定。
自然死亡與自殺、他殺等非自然死亡在交易揭露上可能有不同處理方式,仍須依具體事實、適用規範及交易情境判斷。
Q2:房客自殺,房東可以要求家屬賠償房價損失嗎?
不一定。
房東必須先確認法律上的責任依據、可請求的損害項目、因果關係與損失金額。家屬不會僅因具有親屬身分,就當然負有賠償義務。
Q3:房客在租屋處死亡,房東可以立即把房屋重新出租嗎?
應先確認相關機關已完成必要程序,並處理環境安全、清潔及修繕問題。
此外重新出租前還應確認適用的住宅租賃契約、現況確認文件及相關告知義務,不能只因現場已清理就認為所有問題都已解決。
Q4:事故屋出售時,房東可以不主動告知買方嗎?
不能一概而論。
成屋買賣現況確認文件對特定死亡事件設有揭露項目,賣方應依適用規定及自身知情情形據實處理。若有疑義,應在簽約前確認揭露義務,避免日後發生交易爭議。
Q5:房東沒有買特殊清潔保險,費用就只能自己負擔嗎?
不一定。
仍須依事故原因、責任歸屬、租賃契約及其他可能的法律依據評估是否能向適當對象請求賠償;但也不能保證一定能追回費用。
📝 結語:房客在屋內死亡,最重要的是證據、責任與揭露
對房東而言,死亡事故的影響不只在於清潔與修繕,更可能延伸到租金收入、房屋交易價格、保險理賠及未來的法律責任。
遇到事故時,建議記住四個原則:
- 先處理現場:配合警方及相關機關完成必要程序。
- 保留損失證據:保存事故紀錄、清潔費、修繕費及其他支出憑證。
- 釐清責任與保障:不要預設家屬必須賠償,也不要預設保險一定理賠。
- 確認後續揭露:重新出租或出售前,依適用契約及現況確認文件處理。
出租房屋是一項長期資產管理工作。
事前建立完整的租賃紀錄、投保適當保障,並在事故發生後依法處理,才能降低突發事件對資產與現金流造成的衝擊。
事故屋處理最重要的,不是急著貼上「凶宅」標籤,而是把事實查清楚、把損失算明白、把責任釐清楚。